Mis sie tarviit oikein hyvää WACC:ia? Täs siul on sellanen
Kuvassa Karjalan mänty, johon, kuten WACC:eihin, ei sinun tule päätäsi lyömän.
Markkinariskipreemio Suomessa
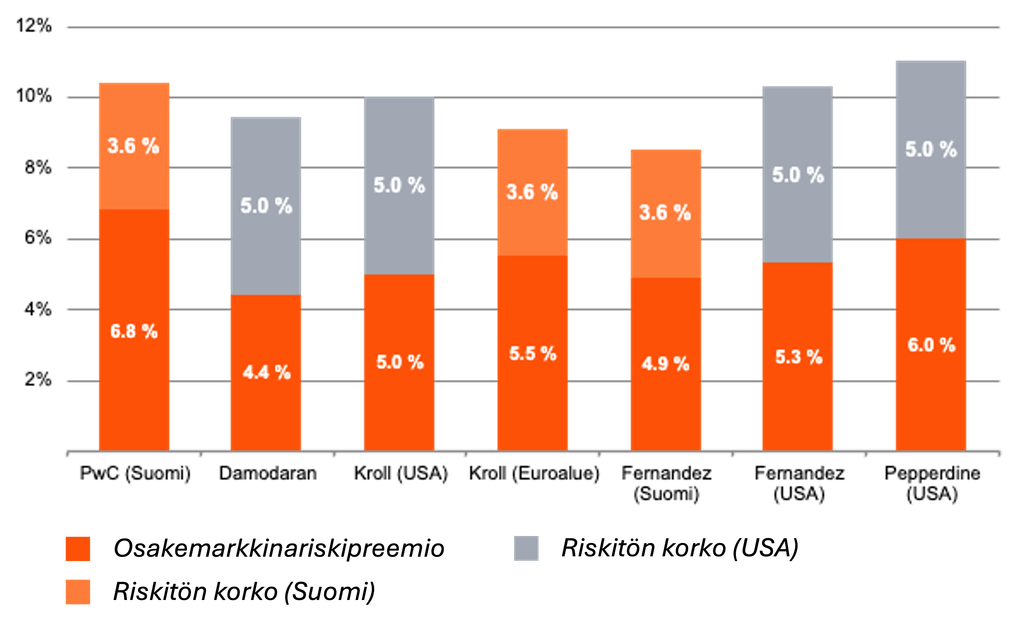
Julkaisimme pari viikkoa sitten uuden selvityksen osakemarkkinariskipreemioista Suomessa ja muissa Pohjoismaissa. Osakemarkkinariskipreemio (jatkossa myös markkinariskipreemio) Suomessa on sen mukaan 6,8 %. Laskua edellisvuoteen oli 0,8 prosenttiyksikköä. Kahden vuoden takaiseen huippuun verrattuna laskua on tullut jo 1,5 prosenttiyksikköä.
Mielenkiintoista tuloksessa on kuitenkin se, että oman pääoman kokonaistuottovaatimus laski paljon vähemmän, vain 0,3 prosenttiyksikköä päätyen 10,4 prosenttiin. Osakemarkkinariskipreemion lasku johtui etenkin korkojen noususta. Suomen valtion velkakirjan tuotto on noussut selvästi viime vuoteen verrattuna. Toissijaisesti markkinariskipreemion laskun syynä ovat kohonneet pörssikurssit. Niiden vaikutusta vähensi se, että kurssien noustessa nousivat samalla myös odotukset yhtiöiden tuottamista kassavirroista.
Kumpikin elementti, korot riskittömän koron kautta sekä markkinariskipreemio, ovat kummatkin tärkeitä WACC:ia määrittäessä. Lisäksi on aina hyvä pohtia maariskiä, mutta tässä kirjoituksessa emme syvenny siihen tarkemmin.
Osakemarkkinariskipreemio on tärkeä oletus diskonttauskorkojen, erityisesti WACC:n, määrittämisessä. Se kuvastaa lisätuottoa, jonka sijoittaja vaatii sijoittaessaan osakkeisiin riskittömään korkoon verrattuna. Oman pääoman tuottovaatimus taas kuvaa oman pääoman ehtoiselle sijoitukselle odotettua kokonaistuottoa ja se arvioidaan selvityksessämme kaavalla [Suomen valtion velkakirjan tuotto + osakemarkkinariskipreemio].
Ei tässä syyllisiä kaivata vaan Lahtista ja markkinariskipreemiota
Markkinariskipreemion arviointi on vaikeaa ja se on betan arvioinnin kanssa eniten kysymyksiä herättävä oletus laskettaessa painotettua pääoman keskimääräistä kustannusta, eli WACC:ia (englannin kielen weighted average cost of capital).
PwC:n tekemän selvityksen lisäksi yleinen lähde niin Suomessa kuin muualla maailmallakin on professori Aswath Damodaran. Professori Damodaran julkaisee oman näkemyksensä osakemarkkinariskipreemiosta Yhdysvaltain markkinoilla kuukausittain. Huonona puolena on, että hän pohjaa oman arvionsa yhdysvaltalaiseen S&P500-indeksiin, joten hänen näkemyksensä peilaa yhdysvaltalaisia pörssilistattujen yritysten arvostustasoja ja korkoja.
Muita vaihtoehtoisia lähteitä ovat muun muassa konsulttiyritys Kroll, sekä espanjalaisen professori Pablo Fernandezin et al., ja yhdysvaltalaisen Pepperdinen yliopiston vuosittaiset kyselytutkimukset.
Käytetyt menetelmät ovat kaikilla erilaisia, mikä selittää osaltaan erilaiset lopputulokset. Alla vertailu PwC Suomen ja professori Damodaranin tuloksista.
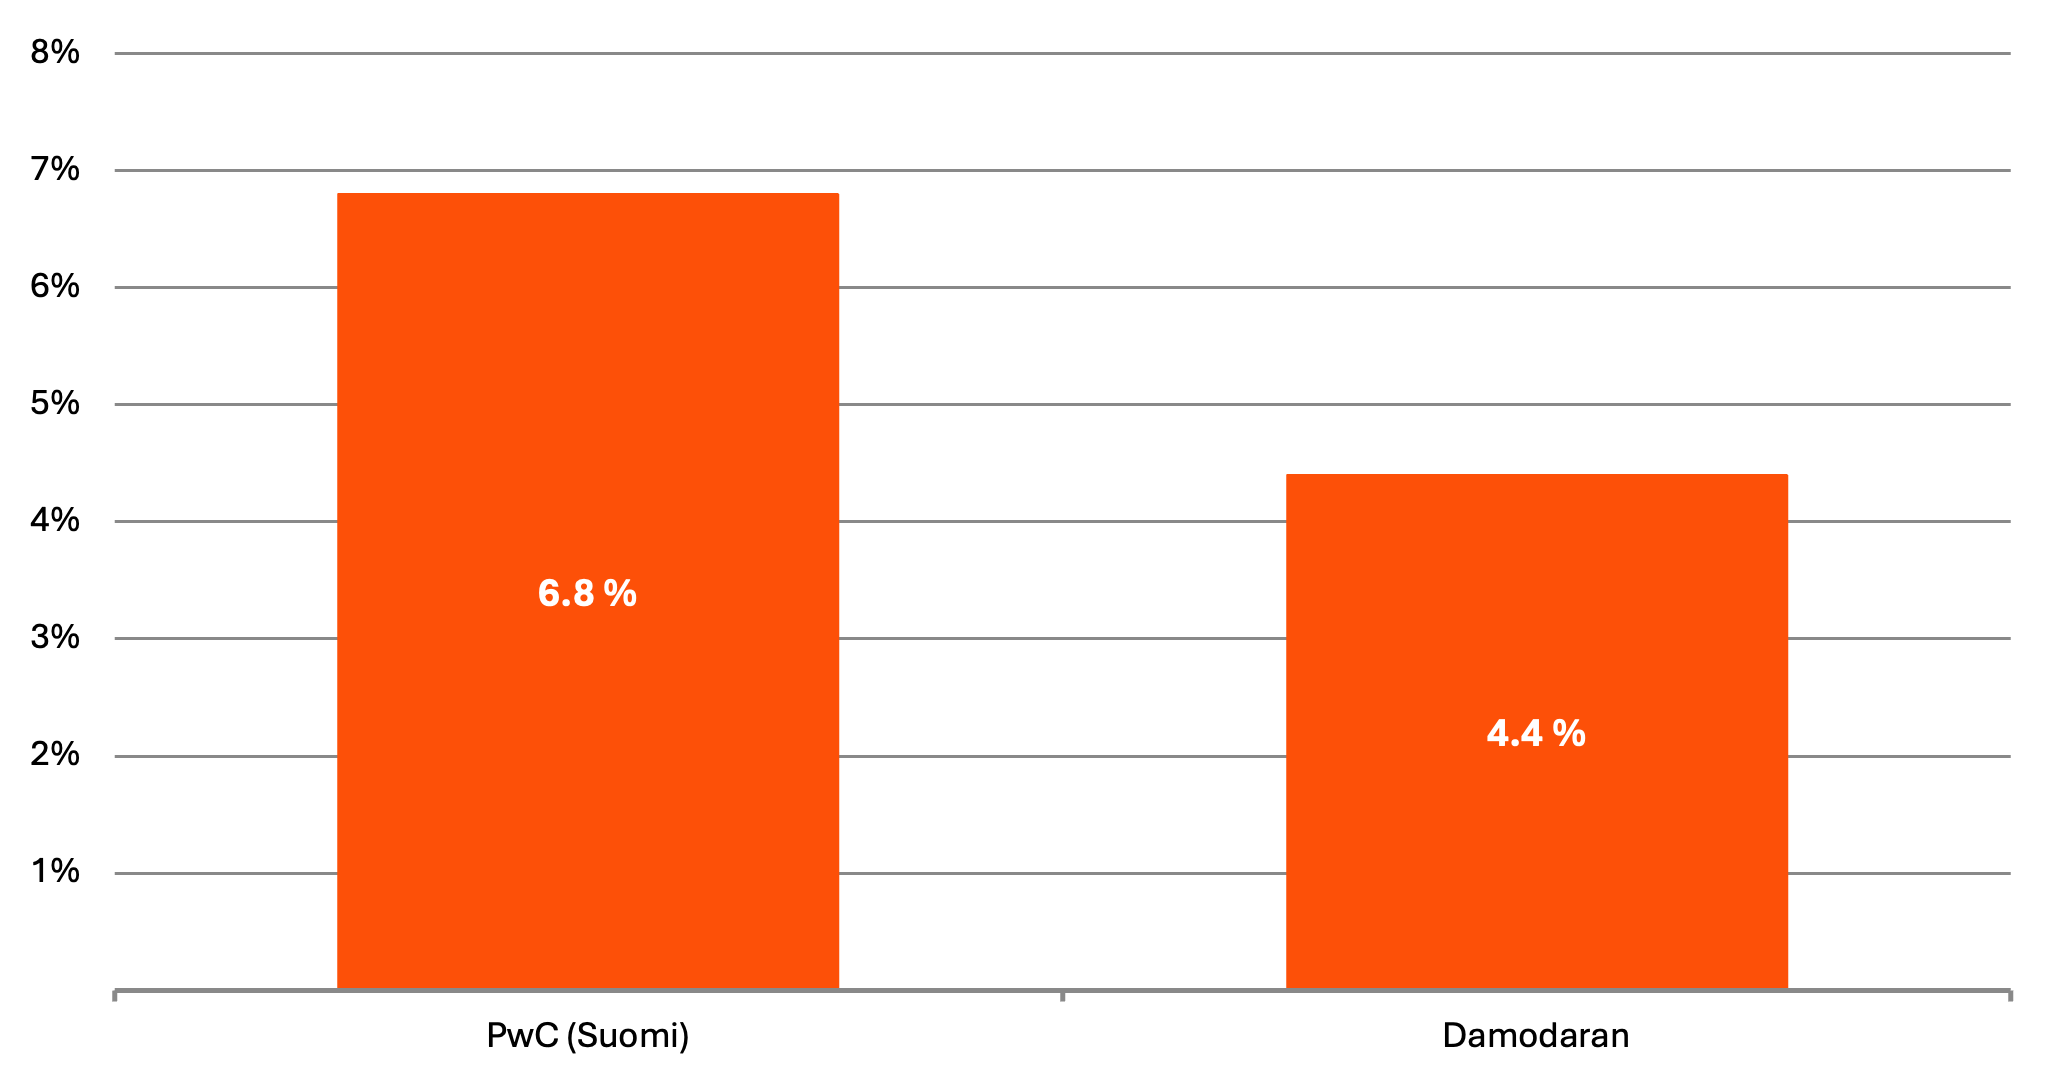
Kuten kuvasta näkyy, ero on suuri ja valinnalla on iso vaikutus WACC:iin. Yksi selitys eroon piilee siinä, että Yhdysvaltojen pörssikurssit, joihin Damodaran oman arvionsa perustaa, ovat selvästi Suomea korkeammat. Yritysten arvostustasot ovat erilaiset. Koko Euroopasta ei löydy mitään Yhdysvaltojen isoja teknologiayhtiöitä vastaavaa. Niiden arvostustasot tuntuvat välillä täysin järjettömiltä.
Tämä ei kuitenkaan yksinään riitä selitykseksi. Kuten yllä mainitsimme, markkinariskipreemion lisäksi myös riskittömällä korolla on merkitystä. Alla olevaan kuvioon on lisätty Suomen (3,6 %) ja Yhdysvaltain (5,0 %) valtion velkakirjan tuotto. Kun tämä otetaan huomioon, ero pienenee selvästi ja on enää yhden prosenttiyksikön.
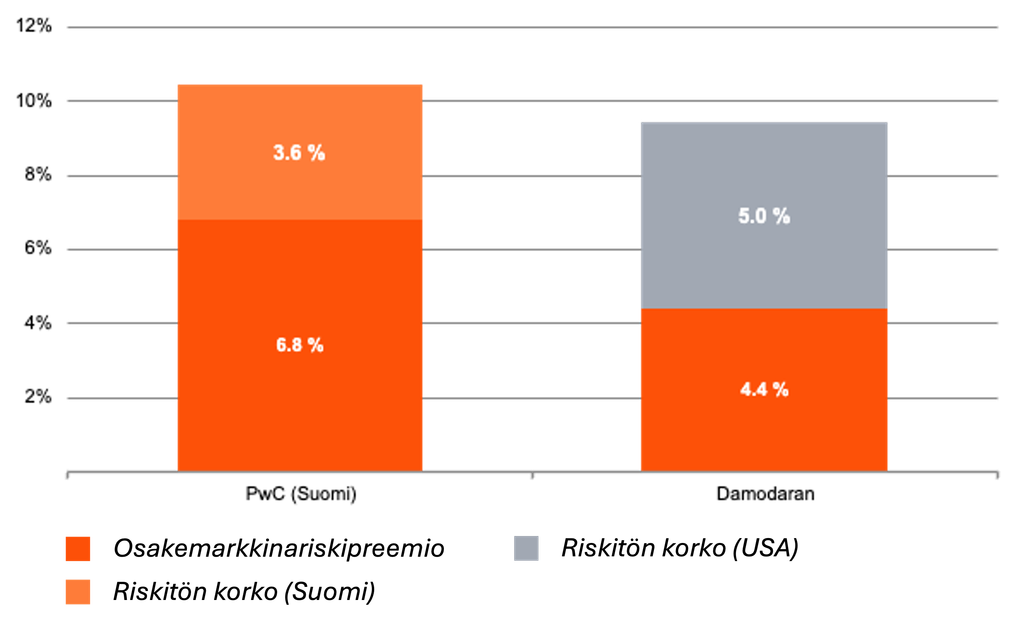
Tärkeää yllä olevassa taulukossa on, että valtion velkakirjan tuotolla on iso merkitys Yhdysvaltojen ja Euroalueen välillä.
Mennääs mokomien korkojen yli, että heilahtaa
Nyt on hyvä palata takaisin kysymyksen siitä, mitä markkinariskipreemiota sitten olisi hyvä käyttää. Vastaukseen vaikuttaa tietysti se, missä arvonmäärityksen kohde on. Jos arvonmäärityksen kohde on Suomessa, on meidän selvityksemme mukainen 6,8 % mainio valinta. Se perustuu Suomessa vallitseviin arvostustasoihin. Pariksi on hyvä valita joko Suomen valtion velkakirjan tuotto tai sitten Saksan valtion velkakirja ja erillinen maariskipreemio.
Jos arvonmäärityksen kohde on Yhdysvalloissa, on Damodaranin markkinariskipreemio ja Yhdysvaltain valtion velkakirjan tuotto hyvä valinta. Hänen menetelmänsä on selkeästi perusteltu ja hän päivittää näkemyksensä kuukausittain.
Damodaranin markkinariskipreemio ja Suomen valtion velkakirjan tuotto taas on huono yhdistelmä. Se johtaa matalaan oman pääoman kokonaistuottoon, koska se yhdistää USA-pohjaisen markkinariskipreemion ja Europohjaisen koron. Tätä on kuvattu alla.
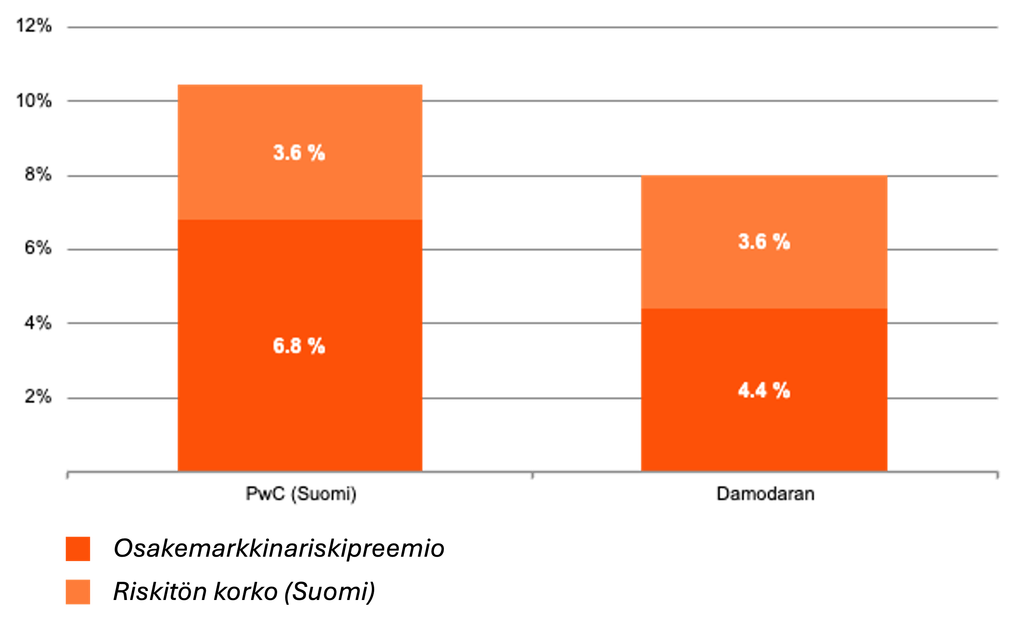
Yksi vaihtoehto Damodaranin markkinariskipreemion käyttöön on, että markkinariskipreemiota oikaisee korkeammaksi niin, että oman pääoman kokonaistuotto pysyy yhtä suurena kuin Yhdysvalloissa, käytännössä siis Suomen valtion ja Yhdysvaltain valtioiden velkakirjan tuottojen erotuksen verran. Tässä kirjoituksessa käytetyillä tuotoilla erotus on 1,4 prosenttiyksikköä (5,0 % 3,6%), jolloin markkinariskipreemio olisi 5,8 % (4,4 % + 1,4 %).
Teoriassa markkinariskipreemio voisi olla kaikkialla yhtä suuri, mutta näin ei selvästikään ole. ”Todellisen” markkinariskipreemion havainnointi on vaikeaa, koska markkinahintoja sekoittavat niin monet muut asiat ja esimerkiksi jo pelkästään maariskiä tai mahdollista likviditeetin vaikutusta on vaikea erottaa yksiselitteisesti.
Kyl sää ny muutama preemio voit antta
Alla on vielä näytetty yllä mainittujen eri lähteiden pohjalta arvioimamme oman pääoman kokonaistuotto lisäämällä joko Suomen tai Yhdysvaltain valtion velkakirjan tuotto ko. tahon arvioimaan markkinariskipreemioon. Erot eivät ole hirveän suuria ja ne kertovat luultavasti enemmän eri menetelmien eroista kuin mistään muusta. Esimerkiksi Fernandez et al. ja Pepperdine ovat molemmat kyselytutkimuksia.